المغرب: يُعدّ تأمين المسؤولية المدنية عقداً تتحمل بموجبه شركة التأمين دفع التعويضات المستحقة للغير عن الأضرار الجسدية أو المادية التي يتسبب فيها المؤمَّن له بخطئه أو بإهماله أو بفعل ما يخضع لحراسته، كأبنائه أو حيواناته أو أشياء يملكها. ويمكن أن يكون مستقلاً أو ضمن عقد السكن أو السيارة أو المهنة. ويشمل الدفاع القانوني في بعض الصيغ، ويتحدد بسقف التعويض وفرانشيز واستثناءات، وتحكمه قواعد قانون الالتزامات والعقود وقانون التأمينات رقم 17.99، ويحمي في الوقت نفسه ذمة المؤمَّن له ومصلحة المتضرر الذي يضمن عبره الحصول على تعويضه.
مفهوم المسؤولية المدنية ومصادرها
تقوم المسؤولية المدنية على إلزام من يتسبب بضرر لغيره بتعويضه، سواء كان الضرر ناتجاً عن فعله مباشرة أو عن إهماله أو عن عدم تبصره. وتمتد في القانون إلى ما يتسبب فيه من هم تحت رعايته من أولاد قاصرين، أو ما تحدثه أشياء أو حيوانات في حراسته. ويكفي أن يتحقق الضرر ويثبت الخطأ أو علاقة الحراسة ليترتب الحق في تعويض الطرف المتضرر.
وقد تكون التعويضات باهظة في الحالات الجسدية الخطيرة، فتتجاوز قدرة الشخص العادي على الأداء من ماله الخاص، وهنا تظهر فائدة العقد الذي ينقل عبء الدفع إلى المؤمِّن في حدود السقف. ويحمي كذلك المتضرر، لأنه يضمن له ملاءة مدين قادراً على الوفاء بدل التعامل مع شخص عاجز مالياً. ولذلك تفرض النصوص هذا التأمين في مجالات معينة.
ويظهر هذا بوضوح في النزاعات التي تطول فيها الإجراءات، إذ يتحمل المؤمِّن عبء المتابعة والخبرة ويرفع عن الشخص ضغطاً نفسياً كبيراً. وتبقى علاقة المؤمَّن له بالشركة قائمة على الثقة والإخبار في الوقت المناسب، فهما يضمنان حسن سير الملف ويفتحان باب التسوية الودية.
أنواع هذا التأمين بحسب الحاجة
أكثرها انتشاراً المسؤولية المدنية للحياة الخاصة، وتغطي الأضرار الناتجة عن أفراد الأسرة داخل المنزل وخارجه، كأن يكسر طفل زجاج سيارة أو يتسبب شخص في تسرب مياه إلى جار. ثم المسؤولية المدنية للسكن التي تلزم المالك أو المستأجر، والمسؤولية المدنية للسيارة وهي إجبارية، والمسؤولية المهنية التي يحتاج إليها الأطباء والمحامون والمهندسون والمقاولون وأصحاب المحلات.
وهناك عقود خاصة بالأحداث والأنشطة الرياضية والتخييم وبمنظمي الفعاليات، تغطي أضرار المشاركين والزائرين. كما توجد مسؤولية رب العمل تجاه الأجراء والغير، ومسؤولية الأطفال في المدارس عبر عقود تقترحها الجمعيات. ولكل صنف شروطه وأسقفه ومجال سريانه، فيُختار العقد بحسب الحاجة الفعلية بدل الاكتفاء بعقد عام لا يغطي نشاطاً محدداً.
وينبغي الانتباه إلى أن عقد الحياة الخاصة لا يغطي ضرراً يحدثه شخص أثناء ممارسة عمل مأجور، وأن العقد المهني لا يغطي حادثاً يقع في البيت. فتحديد صفة النشاط وقت الاكتتاب هو ما يمنع الرفض لاحقاً، ويكفي أحياناً ملحق بسيط لإضافة نشاط ثانوي كدروس خصوصية أو بيع منتجات من المنزل.
ما الذي يغطيه العقد وما الذي يستبعده
يغطي الأضرار الجسدية كالجروح والعجز والوفاة، والأضرار المادية كتلف الأشياء والممتلكات، وأحياناً الأضرار غير المادية الناتجة عنها كخسارة الدخل أو الاستغلال. ويشمل مصاريف الدفاع أمام المحاكم في عدد من الصيغ. وتسري الضمانة عادةً على المؤمَّن له وزوجه وأبنائه المقيمين معه، وتمتد في بعض العقود إلى الخدم المنزليين أثناء أداء عملهم.
أما الاستثناءات فتشمل الخطأ المتعمد، والأضرار التي تلحق بالمؤمَّن له نفسه أو بأفراد أسرته المقربين، وتلك الناتجة عن نشاط مهني في عقد مخصص للحياة الخاصة، والأضرار التي تشملها تأمينات إجبارية أخرى. وتُستبعد كذلك غرامات المحاكم والعقوبات الجنائية، والأضرار التي تتسبب فيها المركبات البرية ذات المحرك لأنها خاضعة لتأمين إجباري مستقل. ويلزم الاطلاع على الصيغ الدقيقة لهذه البنود.
ومن الحالات التي تثير النقاش الأضرار التي تلحق بالأشياء المعارة أو المؤجرة أو المودعة عند المؤمَّن له، فهي تُستثنى غالباً لأنها تدخل ضمن مسؤولية الحارس تجاه ما ائتُمن عليه. ويمكن إضافة ضمانة خاصة بها عند الحاجة، كمن يستعير معدات أو يستعمل مكاناً مستأجراً لمدة قصيرة.
تحديد السقف والفرانشيز واختيار المبلغ الملائم
يحدد العقد مبلغاً أقصى للتعويض عن كل حادث وعن مجموع الحوادث في السنة، وقد يميز بين الأضرار الجسدية والمادية. ويؤدي اختيار سقف منخفض إلى قسط أرخص لكنه يترك المؤمَّن له مكشوفاً عند الحوادث الكبيرة. فالحذر يقتضي تقدير أسوأ سيناريو معقول، كحادث يصيب شخصاً بإعاقة، ثم اختيار سقف يغطيه بهامش مريح.
أما الفرانشيز فهو الجزء الذي يتحمله المؤمَّن له من كل تعويض، وقد يطبق على الأضرار المادية أكثر من الجسدية. وحين تكون الأضرار صغيرة ومتكررة، كأضرار الأنابيب في العمارة، يؤثر الفرانشيز في الجدوى. ويفيد حساب مجموع ما قد يُدفع من الجيب في السنة. كما تضاف أحياناً تغطيات تكميلية مثل المسؤولية في السفر أو مسؤولية الحيوانات الأليفة، وتُدرس بحسب نمط حياة الأسرة.
كيف تُصرّح بالحادث وتتعامل مع المتضرر
عند وقوع ضرر يُبلغ المؤمِّن كتابةً في أقرب أجل، ويُرفق التصريح بوصف الوقائع وتاريخها ومكانها وهوية المتضرر والشهود وما وُثّق من صور أو محاضر. ويجب عدم الاعتراف بالمسؤولية أو الوعد بالتعويض أو دفع مبلغ دون موافقة الشركة، لأن ذلك قد لا يلزمها. ويمكن، مع ذلك، تقديم المساعدة الإنسانية العاجلة كإسعاف المصاب، فهي لا تُعتبر إقراراً بالمسؤولية.
بعد التصريح تتولى الشركة المراسلات مع المتضرر أو محاميه، وتعين خبيراً لتقدير الأضرار، وتفاوض على التعويض الودي. وقد تنتهي القضية بصلح، أو تنتقل إلى القضاء، وتتحمل الشركة مصاريف الدفاع في الغالب إذا نص العقد. ويلزم إبلاغها فوراً بأي استدعاء أو دعوى، وتسليمها الوثائق دون تأخير، لأن التأخر في الإعلام قد يضر بالدفاع ويؤثر في الحق في الضمانة.
ويستحسن أن يدوّن المؤمَّن له رواية الحادث في اليوم نفسه ويجمع أسماء الشهود وأرقام هواتفهم، فالذاكرة تضعف مع الزمن والأدلة تضيع. وتفيد الصور والمقاطع المصورة للمكان قبل أي إصلاح، شريطة عدم تغيير معالم الحادث قبل معاينة الخبير ما لم تدعُ السلامة إلى ذلك.
حالات الجوار والأطفال والحيوانات
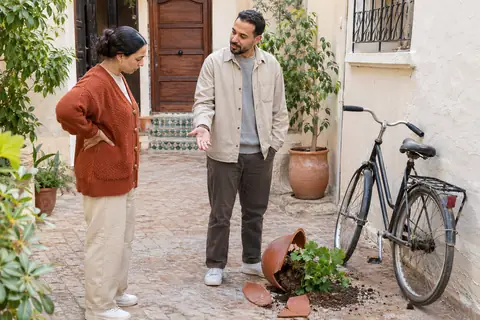
من الوقائع المتكررة انفجار أنبوب يضر بشقة جار، أو سقوط شيء من شرفة على سيارة، أو انكسار إناء كما في الحياة اليومية بين جيران الفناء. وتُحل هذه الأمور غالباً بمحضر ودي وتعويض من مؤمِّن المتسبب، مع احترام قواعد الاتفاق بين الشركات. وللحفاظ على علاقات الجوار تُستحسن المبادرة بالإبلاغ وتفادي السجال المباشر.
ويتحمل أولياء الأمور مسؤولية أطفالهم القاصرين، فيغطي العقد ما يتسببون فيه من أضرار في الشارع أو المدرسة أو الملعب. أما الحيوانات الأليفة، وخاصة الكلاب، فقد تحتاج إلى تصريح خاص أو إلى ضمانة إضافية، لأن بعض السلالات تُعتبر خطرة وتخضع لقيود. وينبغي التصريح بها عند الاكتتاب، وإلا يمكن رفض التعويض عن عضة أو حادث سببه الحيوان.
المسؤولية المهنية وأصحاب المشاريع
يحتاج أصحاب المهن الحرة والتجار والحرفيون إلى عقد مسؤولية مهنية أو مسؤولية استغلال تغطي أضرار الزبائن والزائرين والمنتجات المسلمة. ويحدد القسط بحسب رقم المعاملات ونوع النشاط وعدد الأجراء وتاريخ الحوادث. وتتغير شروط الضمانة بين مهنة وأخرى، ففي مهن البناء والصحة تطلب الشركات تحليلاً دقيقاً للملف قبل الإصدار.
وقد تفرض بعض القطاعات، بحكم القوانين أو عقود الصفقات، تأميناً إلزامياً على المسؤولية قبل مزاولة النشاط. ويلزم عندئذ طلب شهادة تأمين سارية المفعول وتحيينها كل سنة. ويُنصح بالتصريح بكل أنشطة المشروع وبأي توسع جديد، لأن النشاط غير المصرح به لا يُغطى في الغالب، ما قد يعرّض المقاولة لتحمل تعويضات ضخمة بمفردها.
مقارنة العقود وحقوق المؤمَّن له عند النزاع
تُقارن العروض بحسب شمول الضمانة والسقف والفرانشيز والاستثناءات وتغطية الدفاع القانوني وسرعة معالجة الملفات. ويستفيد من الاستشارة كل من يملك مسكناً أو سيارة أو نشاطاً، لتفادي تداخل العقود أو تفويت ثغرات. وتفيد مراجعة العقد سنوياً، خصوصاً عند ولادة طفل أو الانتقال أو تغيير النشاط، فكل تغيير يؤثر في الخطر المؤمَّن عليه.
وعند الخلاف مع الشركة في تفسير الضمانة أو رفض التعويض تُرسل شكاية مكتوبة، ثم يمكن اللجوء إلى الهيئة المراقبة أو القضاء. ويفيد حفظ الوثائق والمراسلات وتواريخ التصريح. وتتقادم الدعاوى في آجال قصيرة، فلا يُترك الملف دون متابعة. ويبقى تسوية الأضرار بشكل ودي ومنظم، مع احترام شروط العقد، أفضل طريق للحفاظ على الحقوق وتفادي النزاعات الطويلة.
مؤسسات تقدم تأمين المسؤولية المدنية في المغرب
- Wafa Assurance — شركة مغربية تعرض ضمانة المسؤولية المدنية للأفراد والمهنيين.
- RMA — شركة مغربية تقدم عقود المسؤولية المدنية ضمن حلول الأفراد والمقاولات.
- AXA Assurance Maroc — تعرض عقوداً للمسؤولية المدنية للحياة الخاصة وللمهنيين.
- Saham Assurance — شركة مغربية تقدم تأمين المسؤولية المدنية بصيغ مناسبة للأسر.
- AtlantaSanad Assurance — شركة مغربية تعرض المسؤولية المدنية ضمن عقود السكن والمهنيين.
- MAMDA et MCMA — تعاضدية تغطي المسؤولية المدنية للفلاحين والمهنيين والأفراد.
- Allianz Maroc — شركة دولية بالمغرب تقدم عقود المسؤولية المدنية للشركات والأفراد.
للاطلاع على صيغ المسؤولية المدنية المعروضة، يمكن زيارة موقع تعاضدية MAMDA et MCMA. MAMDA et MCMA