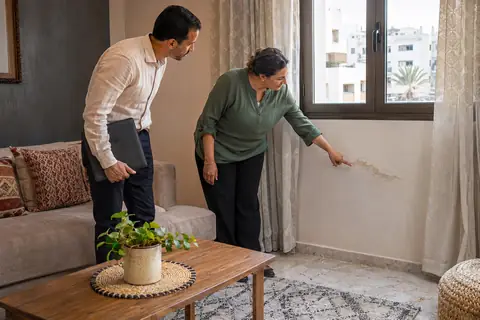
المغرب: يُعدّ تأمين السكن متعدد المخاطر عقداً يحمي الشقة أو المنزل ومحتوياته من أخطار متعددة في وثيقة واحدة، أهمها الحريق وانفجار الغاز وتسرب المياه والسرقة وكسر الزجاج والظواهر الطبيعية. ويضمن كذلك مسؤولية الساكن تجاه الجيران والمالك عند ضرر ناتج عن تصرفه أو عن مرافق البيت. ويختلف مضمونه بحسب صفة المؤمَّن له، مالكاً أو مستأجراً أو مالكاً غير مقيم، وتُحتسب مبالغه من مساحة المسكن وقيمة أثاثه، وتخضع بنوده لقانون التأمينات رقم 17.99 ولرقابة هيئة مراقبة التأمينات والاحتياط الاجتماعي، ويُنصح بقراءة قائمة الاستثناءات جيداً قبل التوقيع ويستوجب الأمر مراجعة المبالغ كلما تغيّر محتوى المنزل.
ما معنى تعدد المخاطر في عقد واحد
يجمع هذا العقد في حزمة واحدة ضمانات كانت تباع سابقاً متفرقة، فيتجنب الزبون التعامل مع عدة وثائق وعدة أقساط. وتشمل الحزمة عادةً الحريق والانفجار والصاعقة، والأضرار الناتجة عن المياه كتسرب الأنابيب وفيض القنوات، والسرقة بالكسر أو التسلق، وكسر الزجاج والمرايا، والمسؤولية المدنية للساكن. وقد تضاف ضمانات للمساعدة المنزلية وللأجهزة الكهربائية.
ويساعد هذا الجمع على تبسيط التسيير وخفض الكلفة مقارنة بشراء كل ضمانة منفصلة. لكن الاسم لا يعني أن كل الأخطار مشمولة، فلكل شركة قائمة محددة، وما خرج منها لا يعوَّض. ولذلك تُراجع بنود الاستثناءات بحرص، ويُسأل عن أي خطر يقلق الساكن، كالفيضانات أو الانزلاق أو الأضرار الناتجة عن أشغال في العمارة المجاورة.
ويستحسن أن يطلب الزبون من الوسيط مثالاً مكتوباً لحادث شائع وكيف يُعوَّض في العقد المقترح، فالأمثلة الواقعية توضح الفرق بين الضمانات أفضل من الصياغات المجردة. وتبقى الشفافية في هذه المرحلة أساس علاقة سليمة مع الشركة.
الفرق بين تأمين المبنى وتأمين المحتويات
يغطي تأمين المبنى الجدران والأسقف والأرضيات والتجهيزات الثابتة، كالأنابيب والمصاعد والنوافذ والمطبخ المدمج، ويهم المالك أساساً. أما تأمين المحتويات فيشمل الأثاث والأجهزة والملابس والأغراض الشخصية، ويهم المالك والمستأجر على حد سواء. وفي العمارات المشتركة تؤمَّن الأجزاء المشتركة عادةً عبر عقد جماعي تسيره جمعية الملاك، وتبقى الشقة الخاصة موضوع عقد فردي.
ويقدم بعض المؤمِّنين صيغاً تجمع العنصرين بمبلغ إجمالي، بينما يطلب غيرهم تحديداً منفصلاً لكل عنصر. ويجب تحديد الأشياء ذات القيمة العالية كالحلي واللوحات والأجهزة الثمينة في ملحق خاص، لأن العقود العادية تضع سقفاً للأغراض الثمينة. وتحسن كتابة لائحة بالمقتنيات الرئيسية مع صورها وفواتيرها لتسهيل الإثبات عند الحاجة.
كيف تُقدَّر المبالغ المضمونة بدقة
يُقدَّر مبلغ المبنى بحسب المساحة ونوع البناء ومواد التشطيب ومنطقة السكن، وكلفة إعادة البناء لا سعر الشراء في السوق. أما المحتويات فتقدر بجرد منزلي لكل غرفة، مع حساب كلفة استبدال الأشياء بأخرى جديدة. وتجنب هذا التقدير الدقيق قاعدة النسبة التي تطبقها بعض العقود، فإذا كان المبلغ المصرح به أقل من القيمة الحقيقية خُفّض التعويض بنسبة النقص.
وبعض الشركات تعتمد جدولاً مبسطاً يربط المبلغ بعدد الغرف، ما يسهل الاكتتاب لكنه قد لا يعكس الواقع إذا كان الأثاث فاخراً. ولهذا يستحسن مراجعة المبلغ كل سنة أو عند شراء أجهزة جديدة أو بعد أشغال تحسين. ويخصص جزء من التغطية للمصاريف الإضافية كالإيواء المؤقت وإزالة الأنقاض، فيجب معرفة سقفها وشروطها.
ويمكن أن تتغير قيمة المحتويات بسرعة بعد الزواج أو ولادة طفل أو الانتقال إلى مسكن أكبر، فتُحدَّث المبالغ في الوقت المناسب. وتُقدّم بعض الشركات مؤشراً سنوياً يرفع المبلغ تلقائياً مع غلاء المعيشة، وهي ميزة تحفظ قيمة الضمانة دون إجراء إضافي.
حالات تسرب المياه والحريق في الواقع
يعد تسرب المياه من أكثر الحوادث شيوعاً في العمارات، ويؤدي إلى خلاف بين الجيران حول المسؤولية. ويُعالج غالباً بمحضر ودي لتسرب المياه يحدد مصدر الضرر وصاحب الأذى والمتضرر، وتتولى كل شركة تعويض زبونها في حدود الاتفاق. ويجب التصريح بسرعة وتصوير الأضرار ومنع تفاقمها بإغلاق الصنابير الرئيسية، لأن إهمال الإجراءات الوقائية قد يؤثر في التعويض.
أما الحريق فيستلزم إخطار الوقاية المدنية ثم المؤمِّن في أقرب وقت، ويُحفظ ما أمكن من الأدلة بانتظار الخبير. ويشمل التعويض الأضرار المباشرة بالنار والدخان وماء الإطفاء. وتبقى الأضرار الناتجة عن الإهمال الجسيم أو عن مخالفة قواعد السلامة محل نقاش. ويُنصح بوضع كاشف دخان وطفاية صالحة ومراجعة تمديدات الكهرباء والغاز دورياً، فهذه الوقاية تحد الخسائر وتخدم الملف عند أي تقييم.
وتشمل الأضرار المائية كذلك الرطوبة المتسربة من الأسطح والجدران الخارجية، لكنها لا تُعوَّض في أغلب الحالات إذا كانت ناتجة عن سوء الصيانة المزمن، فيجب إصلاح العيوب البنيوية في وقتها. ويخلط بعض الناس بين الضرر المفاجئ والضرر التدريجي، والعقود تعوض عادةً الأول وتستبعد الثاني.
السرقة والشروط المرتبطة بوسائل الحماية
تغطي الضمانة السرقة المقترنة بكسر أو تسلق أو استعمال مفاتيح مسروقة، وتشترط في الغالب وجود وسائل حماية دنيا كباب مقوّى وأقفال مناسبة وشبابيك مؤمّنة. وإذا لم تتوفر هذه الشروط قد تُخفّض الضمانة أو تُرفض. ولذلك يلزم قراءة هذا الشرط قبل التوقيع وتجهيز المسكن بما هو مطلوب، وخصوصاً في الطوابق الأرضية والمنازل المعزولة.
وفي حالة السرقة يُقدَّم شكوى لدى الشرطة أو الدرك فوراً، وتُسلّم للمؤمِّن نسخة منها مع لائحة بالأغراض المسروقة وفواتيرها أو ما يثبت وجودها. وقد يطلب المؤمِّن زيارة للمعاينة. وتبقى النقود والأوراق المالية مستثناة غالباً أو محددة بسقف ضئيل. كما يختلف التعويض عن الأغراض الموجودة خارج المسكن، كالدراجة أو الحاسوب المحمول، بحسب نوع الضمانة المختارة.
وينصح بتسجيل الأرقام التسلسلية للأجهزة الكهربائية والإلكترونية في ورقة محفوظة خارج البيت، وبالاحتفاظ بصور للمقتنيات الثمينة. فهذه التفاصيل تسرّع التحقق وتساعد الشرطة في استرجاع الأغراض، وتبين للشركة جدية المؤمَّن له في إثبات ملكيته.
المالك والمستأجر والمسؤولية تجاه الغير
يتحمل المستأجر مسؤولية الأضرار التي يلحقها بالعقار من حريق أو ماء ما لم يثبت أنها ناتجة عن قوة قاهرة أو عيب في البناء، ولذلك يُطلب منه غالباً التأمين على هذه المسؤولية تجاه المالك. وتغطي ضمانة المسؤولية المدنية كذلك ما قد يصيب الجيران والزائرين من أضرار بسبب ارتباكات في المسكن أو تصرف أفراد الأسرة والخدم.
أما المالك غير المقيم فيحتاج إلى عقد يغطي المبنى وغياب المستأجر وضياع الإيجار في بعض الصيغ. وإذا كان المسكن معروضاً للإيجار الموسمي تنبغي مراجعة الشركة، لأن الاستعمال التجاري قد يغير شروط التغطية. ويوصى بالإبلاغ عن أي تغير في الاستعمال، فالتأمين مبني على المعلومات المصرح بها، وأي خلاف بينها وبين الواقع يعرض المطالبة للنقاش.
الفرانشيز والاهتلاك وطريقة التعويض
يتحمل المؤمَّن له جزءاً من كل ضرر وفق الفرانشيز المحدد في العقد، وقد يكون مبلغاً ثابتاً أو نسبة. ويقلل رفعه القسط لكنه يزيد المبلغ المدفوع عند الحادث. ويختلف التعويض بحسب أساس التقييم، فبعض العقود تعوض بقيمة الاستبدال الجديدة، وبعضها بقيمة مخفضة بنسبة الاهتلاك. والفرق بين الطريقتين كبير في الأجهزة والأثاث القديم.
ويصرف التعويض بعد الخبرة وتحديد المبلغ، وقد يدفع للمؤمَّن له مباشرة أو تُصلح الأضرار عبر حرفيين متعاقدين مع الشركة. ويستحسن طلب نسخة من تقرير الخبير وتفصيل الاحتساب. وإذا ظهرت أضرار إضافية بعد الإصلاح يمكن طلب إعادة المعاينة في الأجل المناسب. ويُحتفظ بالمبالغ المدفوعة وبمراسلات الملف إلى حين التسوية النهائية.
اختيار العقد وتجديده وتفادي الأخطاء
يبدأ الاختيار بتحديد صفة الساكن ونوع المسكن وقيمة المحتويات ثم مقارنة العروض بحسب الضمانات والاستثناءات والفرانشيز والخدمات المساعدة. ولا ينبغي الاكتفاء بالقسط، فعقد أرخص قد يستثني الماء أو السرقة أو يحدد سقفاً ضعيفاً للأجهزة. ويفيد الاستعانة بوسيط معتمد وطلب عرض مكتوب يتضمن لائحة الضمانات والمبالغ.
ويُعاد النظر في العقد عند كل تغيير جوهري: ترميم، أو شراء أجهزة، أو سفر طويل، أو تأجير جزء من المسكن. ولا يجوز ترك العقد ينتهي دون تجديد بسبب النسيان، لأن المسكن غير المؤمَّن عرضة لخسارة مالية كبيرة. وتُحفظ نسخ الوثائق في مكان آمن، وتُنسخ رقمياً، ويُدوَّن رقم مركز المساعدة، حتى يمكن التحرك بسرعة عند الحادث.
جرد المحتويات وإثبات القيمة عند الضرر
يُعدّ الجرد المكتوب للأثاث والأجهزة الكهربائية والمجوهرات أنفع وسيلة لإثبات الخسارة عند وقوعها. ويكفي تصوير كل غرفة وحفظ الصور في مكان خارج البيت، مع الاحتفاظ بفواتير الشراء للأشياء الثمينة. وتساعد هذه الوثائق الخبير في تقدير الأضرار دون جدل طويل وتسرّع صرف التعويض.
وتجدر الإشارة إلى أن بعض العقود تحدد سقفاً خاصاً للأشياء الثمينة والمجوهرات والأعمال الفنية، وتشترط تصريحاً منفصلاً بها. لذلك يستحسن سؤال الوكيل عن هذه الحدود قبل الاكتتاب، وطلب ملحق مكتوب إذا كانت قيمة بعض القطع تفوق السقف العادي، تفادياً لمفاجأة غير سارة عند أول مطالبة.
ويستحسن أيضاً تحديث الجرد مرة كل سنة أو بعد كل شراء مهم، وإبلاغ الشركة بأي أشغال تغيّر قيمة المسكن أو مخاطره، كتركيب مطبخ جديد أو توسعة. فعدم التصريح بهذه التغييرات قد يؤدي إلى تعويض ناقص بحسب قاعدة النسبة، إذ يُخفَّض المبلغ إذا كانت القيمة المصرح بها أقل من القيمة الحقيقية.
مؤسسات تعرض تأمين السكن متعدد المخاطر في المغرب
- Wafa Assurance — شركة مغربية تعرض عقود السكن للمالكين والمستأجرين بضمانات متنوعة.
- RMA — شركة مغربية تقدم تأمين السكن متعدد المخاطر ضمن حلول للأفراد.
- AXA Assurance Maroc — تعرض عقد سكن بضمانات الحريق والماء والسرقة والمسؤولية.
- Saham Assurance — شركة مغربية تقدم تأمين السكن بصيغ تناسب أنواع المساكن.
- AtlantaSanad Assurance — شركة مغربية تعرض عقوداً للسكن مع خدمات المساعدة المنزلية.
- MAMDA et MCMA — تعاضدية تقدم تأمين المسكن لمنخرطيها ولعموم الأفراد.
- Allianz Maroc — شركة دولية بالمغرب تقدم عقوداً للسكن والمحتويات.
للاطلاع على صيغ تأمين السكن وضماناته، يمكن زيارة موقع شركة RMA. RMA