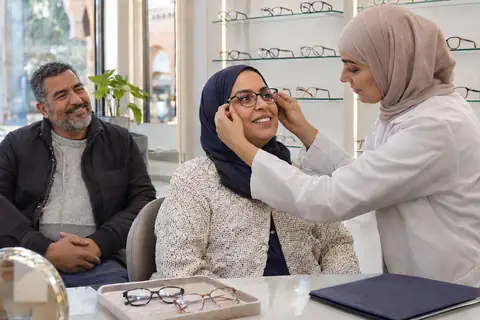
المغرب يعتمد إلى جانب التغطية الإجبارية الأساسية للمرض عقودًا من نوع تأمين صحي تكميلي تقدمها التعاضديات وشركات التأمين، وتهدف إلى تعويض الفارق بين المبلغ الذي يسدده المريض فعليًا وما يسترجعه من النظام الإجباري. تغطي هذه العقود الاستشفاء والأدوية والتحاليل والأسنان والبصريات والولادة بحسب الصيغة المختارة. تُحدَّد الضمانات بنسب وسقوف سنوية ومدد انتظار واستثناءات، وقد تكون فردية أو جماعية يبرمها المشغّل لفائدة أجرائه. ولهذا يتوقف الاختيار الجيد على قراءة الجدول الكامل للتعويضات لا على الاسم التجاري وحده. كما ينبغي التثبت من مدد الانتظار وسقف الأسنان والبصريات قبل الإمضاء، لأنها أكثر البنود إثارة للنزاع.
ما الذي يعوّضه التأمين الصحي التكميلي في المغرب
يعوّض النظام الإجباري جزءًا من المصاريف محسوبًا على أساس تعريفة وطنية مرجعية، وكثيرًا ما تكون الأسعار الفعلية في العيادات والمصحات الخاصة أعلى منها. العقد التكميلي يتدخل لتغطية جزء من هذا الفارق، وللمصاريف التي لا يستردها النظام الأساسي أو يستردها بنسبة ضعيفة.
وتتفاوت الصيغ: فبعضها يضمن حدًا يعادل التعريفة المرجعية مرة أو مرتين، وبعضها يعوض نسبة من المصاريف الفعلية في حدود سقف. ويستلزم الأمر حساب ما سيبقى على عاتق المؤمَّن بعد التدخلين معًا، لأن العرض الذي يبدو سخيًا قد يتضمن سقفًا صغيرًا يُستنفد بسرعة.
ولا يعوّض العقد التكميلي بالضرورة العلاجات التي لا يغطيها النظام الأساسي من أساسها، كبعض العمليات التجميلية. ومن المفيد التحقق مسبقًا من لائحة الأعمال المستثناة ومن شروط الموافقة المسبقة على العمليات الكبرى.
ويمكن لصاحب الدخل المحدود أن يبدأ بعقد بسيط يغطي الاستشفاء فقط، لأنه الخطر الأعلى كلفة، ثم يضيف ضمانات الأسنان والبصريات لاحقًا. ويبقى الهدف الأساسي أن تُجنّب الأسرة مصروفًا مفاجئًا يفوق قدرتها على الأداء.
التعاضدية أم شركة التأمين: ما الذي يميّز كل خيار
التعاضدية جمعية لا تبتغي الربح، يقوم تسييرها على مبدأ التضامن بين المنخرطين وتُدار بمجلس منتخب. تُناسب غالبًا أبناء قطاع أو مهنة، وتقدم إلى جانب التعويض خدمات اجتماعية ومنحًا ومراكز صحية ومخففات في أسعار بعض الخدمات.
أما شركة التأمين فتقدم عقدًا قائمًا على المعاوضة، أقساطه تحسب بحسب السن وعدد المؤمَّنين والضمانات، وتتميز بتنوع الصيغ وسرعة الاكتتاب وإمكانية العقود الجماعية للشركات. ويختلف مستوى الخدمة وسرعة التعويض وعدد المصحات المتعاقدة من جهة إلى أخرى.
لا يوجد خيار أفضل في المطلق. يفاضل الشخص بحسب وضعه: هل هو موظف يحق له الانخراط في تعاضدية قطاعه؟ هل يطلب تغطية دولية؟ هل ميزانيته محدودة؟ ثم يقارن العروض المكتوبة بنفس الشروط، ويقيس جودة الخدمة بتجارب الآخرين وسرعة معالجة الملفات.
وللطرفين مزايا في التفاوض أيضًا: فالتعاضدية قد تمنح تخفيضًا للأسر الكبيرة، والشركة قد تعرض ترقية ضمانات مقابل عقد جماعي. ويجدر بالمنخرط فهم قواعد الخروج والعودة، وما إذا كان يفقد أقدميته في حال تغيير الجهة.
الضمانات الأساسية وكيفية قراءة جدول التعويضات
يتضمن الجدول عادة بنودًا للاستشارات والتحاليل والأدوية والاستشفاء والجراحة والولادة والأسنان والبصريات. ولكل بند نسبة تعويض وسقف سنوي أو لكل حدث، وقد يحدد عدد الإطارات أو النظارات المعوَّضة كل عدة سنوات.
يجدر الانتباه إلى كلمات مثل «في حدود» و«بشرط» و«بعد موافقة مسبقة»، فهي تضبط المبلغ الفعلي. ويفيد كذلك فهم الفرق بين التعويض بنسبة من التعريفة المرجعية والتعويض بنسبة من الفاتورة، لأن الأولى أقل في المصحات الخاصة.
وتحدد وثيقة الاكتتاب فترة انتظار قبل بدء بعض الضمانات كالولادة والأسنان الجراحية، ومدة قد تمتد لأشهر. ويحسن أن يعرف المؤمَّن هذه المدد قبل التخطيط لأي علاج غير مستعجل حتى لا يفاجأ برفض التعويض بعد إنفاق المبالغ.
وعند طلب الأسنان يفيد الاستفسار عن التعويض بحسب نوع العمل، فالتنظيف والحشو والتقويم والتركيبات الثابتة لا تُعوَّض بنسبة واحدة. وفي البصريات تحدد بعض العقود مبلغًا أقصى للإطار والعدسات مرة كل مدة معينة، فتُحسب المدة من تاريخ آخر تعويض.
الأمراض السابقة والاستثناءات والسقوف
تفرض بعض العقود استبعاد الأمراض القائمة عند الاكتتاب أو تضع لها فترة انتظار أطول أو سقفًا أخفض. وهذا شائع في العقود الفردية، في حين تكون العقود الجماعية أكثر تساهلًا لأنها تعتمد على معدل خطر المجموعة لا على حالة كل فرد.
ومن الاستثناءات الشائعة العلاجات التجميلية والإقامات التي لا تستلزم طبيًا والحوادث الناتجة عن الحروب أو الأنشطة الخطرة أو الاستعمال غير المشروع للمخدرات. وتحدد الشروط العامة هذه الحالات، لذا ينبغي قراءتها وليس الاكتفاء بالجدول التسويقي.
ويُستحسن تقدير السقف السنوي بما يلائم أسرة فيها أطفال أو مرضى مزمنون. فسقف كاف لفرد سليم قد يُستنفد في استشفاء واحد لأسرة كبيرة، بينما لا تنفع نسبة تعويض مرتفعة مع سقف ضعيف.
ومن المفيد أيضًا مقارنة معنى الاستثناء بين العقود، فبعضها يستثني الأمراض المزمنة السابقة نهائيًا، وبعضها يغطيها بعد فترة انتظار أو بسقف مخفض. كما تختلف الشروط المتعلقة بالعمليات التجميلية والعلاجات غير المعترف بها والإقامات الطويلة في المصحة. لذلك يُستحسن أن يطلب المكتتب جدولًا مكتوبًا يبيّن النسبة والسقف ومدة الانتظار لكل بند، وأن يسأل عن وضع المرض الظاهر قبل الإمضاء حتى لا يفاجأ برفض عند أول مطالبة.
كيف يُصرَّح ويُسترجع المبلغ
في الحالات العادية يؤدي المريض الفاتورة ثم يرسل ملف الاسترجاع إلى الصندوق الأساسي والجهة التكميلية. وغالبًا ما يكفي ملف واحد في حالة التنسيق بين الجهتين، لكن بعض العقود تتطلب ملفًا مستقلًا بصورة طبق الأصل من وثيقة تدخل النظام الإجباري.
أما نظام الأداء المباشر فيتيح للمريض ألا يدفع إلا الجزء المتبقي في الصيدليات والمصحات المتعاقدة. ويحتاج ذلك إلى بطاقة المنخرط وإلى أن تكون المؤسسة ضمن الشبكة، لذا يستحسن الاستعلام عن المؤسسات المعتمدة قبل الدخول للعلاج.
وللتعويض آجال يجب احترامها، كما يتعين أن تكون الفواتير مفصلة بالتاريخ واسم المريض والأعمال المنجزة، وأن تُرفق الوصفة وأي تقرير طبي مطلوب. وينبغي الاحتفاظ بنسخة كاملة من الملف إلى حين صرف التعويض نهائيًا.
وتتيح بعض العقود الجماعية رقمًا مخصصًا للمساعدة الاجتماعية للأجراء أو طلب اتفاق مسبق مجاني على الاستشفاء، وهذه خدمات صغيرة لكنها تخفف الإجراءات في لحظة صعبة. ويفيد الاطلاع عليها عند المقارنة بين مقترحات متشابهة في السعر.
العقود الجماعية للشركات والتأمين العائلي
تلجأ كثير من المقاولات إلى عقود جماعية لفائدة أجرائها، فتخفف عنهم المصاريف وتجتذب الكفاءات. ويقدّم هذا النوع شروط اكتتاب أسهل وأسعارًا أقل لكل فرد مقارنة بالعقد الفردي، لكنه ينتهي بانتهاء علاقة الشغل أو إلغاء العقد من المشغّل.
وفي هذه الحالة يُسأل عن إمكانية الاحتفاظ بالتغطية بصيغة فردية بعد مغادرة المقاولة، فبعض الشركات تتيحها بشروط. أما التأمين العائلي فيشمل الزوج والأبناء بقسط موحّد أو أقساط فردية، ويُعدّل عند الزواج والولادة وبلوغ سن معينة.
ويوصى بمراجعة التغطية كلما تغيرت الوضعية الأسرية. فالمولود الجديد يُضاف في مدة قصيرة بعد ولادته ليشمله العقد دون استبعاد، وتفوت هذه الفرصة إذا تأخر التصريح.
وعند تغيير المشغّل تُراجَع حقوق المؤمَّن في نقل أقدميته إلى العقد الجديد، فقد يعفيه ذلك من فترة انتظار جديدة. ويستحسن طلب شهادة بمدة الانخراط من الجهة السابقة لتقديمها عند الاكتتاب.
التقاعد والتغطية في مراحل العمر المتأخرة
يعاني المتقاعدون عادة من ارتفاع المصاريف الصحية وانخفاض الدخل، لذلك تهمهم عقود تحافظ على التغطية بعد التقاعد. وتتيح بعض التعاضديات للمنخرط الاحتفاظ بصفته بعد المعاش، مع تعديل الاشتراك بحسب المعاش المتوفر.
أما شركات التأمين فقد تحدد سنًّا أقصى للاكتتاب أو ترفع القسط تدريجيًا مع التقدم في السن. ويُستحسن الاكتتاب مبكرًا والاحتفاظ بالعقد، لأن طلب عقد جديد في سن متأخرة قد يقابله رفض أو سقف منخفض.
ومن النصائح مقارنة الكلفة على المدى الطويل لا في السنة الأولى فقط، وفهم قاعدة تطور الأقساط وشروط التجديد. وتنفع الاستشارة الطبية والتأمينية معًا لاختيار مستوى تغطية معقول يتناسب مع الميزانية.
تجنّب الأخطاء قبل الاكتتاب
من الأخطاء الاختيار على أساس القسط الأدنى دون النظر إلى السقوف، أو الاعتماد على وعود شفوية من البائع، أو إهمال التصريح بحالة صحية قائمة. وكل ذلك قد يؤدي إلى رفض تعويض كبير في اللحظة التي يحتاجها المؤمَّن أكثر.
وينبغي أن تُطلب نسخة من الشروط العامة والخاصة قبل الدفع، وأن تُقرأ بنود التجديد والفسخ والزيادة السنوية. ويُعتمد على المراسلات المكتوبة والمحاضر، وتحفظ إيصالات الدفع بشكل منظم لاستعمالها عند الحاجة.
وفي حال النزاع تُقدَّم الشكاية أولًا إلى الجهة المسيّرة، ثم إلى الهيئة المراقِبة، مع إمكانية اللجوء إلى القضاء. ولا تُهمل الآجال، فالتقادم قد يُسقط حق المطالبة إذا طال الانتظار.
تعاضديات وشركات تقدم التغطية الصحية التكميلية
- التعاضدية العامة لموظفي الإدارات العمومية (MGPAP) — تعاضدية تقدم نظامًا تكميليًا لموظفي الإدارات العمومية وأسرهم.
- التعاضدية العامة للتربية الوطنية (MGEN) — تعاضدية تغطي موظفي التربية والتعليم بصيغ أساسية وتكميلية.
- وفا للتأمين — شركة تعرض عقودًا صحية تكميلية فردية وجماعية للشركات.
- الملكية المغربية للتأمين (RMA) — شركة تقدم تغطية صحية تكميلية للأفراد والعقود الجماعية.
- أكسا للتأمين المغرب — تعرض عقود الصحة التكميلية للأسر والمقاولات.
- سنلام المغرب — شركة تقدم منتجات الصحة والحماية الاجتماعية للأفراد والشركات.
- أليانز المغرب — تقدم عقودًا صحية تكميلية وعقودًا جماعية للمقاولات.
- الصندوق الوطني لمنظمات الاحتياط الاجتماعي (CNOPS) — يدبّر التأمين الإجباري للقطاع العام، وهو الأساس الذي تُبنى عليه العقود التكميلية.
للتعرف على نموذج لنظام تعاضدي تكميلي وشروط الانخراط والاستفادة يمكن الاطلاع على موقع التعاضدية العامة لموظفي الإدارات العمومية. التعاضدية العامة لموظفي الإدارات العمومية