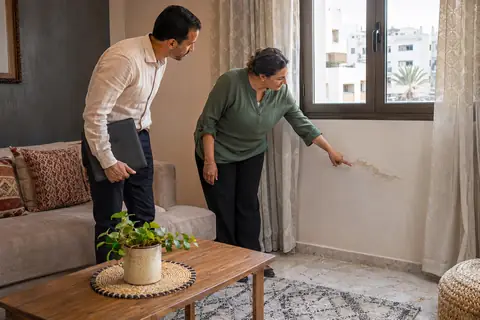
المغرب: تأمين المالك غير الشاغل عقد يخص من يملك شقة أو منزلا أو محلا للسكن ولا يقيم فيه، سواء ظل فارغا أو أُسكن فيه مستأجر. ويغطي البناية في مواجهة الحريق والانفجار وتسرب المياه والأضرار الطبيعية، ويضيف المسؤولية المدنية للمالك تجاه المستأجر والجيران والغير. ولا يعوّض مقتنيات المستأجر الشخصية، فهي من اختصاص عقد المستأجر الخاص به. ويخضع للقواعد العامة لمدونة التأمينات، وتحدد الوثيقة ما يغطيه وما يستثنيه وسقف التعويض والفرانشيز بدقة، لذلك يلزم قراءتها قراءة متأنية قبل التوقيع ومقارنتها بعروض شركات أخرى.
لماذا لا يكفي تأمين المستأجر وحده
يظن بعض الملاك أن عقد المستأجر يحميهم تماما، والحقيقة أن تأمين المستأجر يغطي مسؤوليته عن الأضرار التي يسببها للمبنى وبعض ممتلكاته، ولا يعوّض المالك عن نقص صيانة البناية أو عيب في هيكلها. وإذا خرج المستأجر دون تجديد عقده انكشف العقار كاملا، فيتحمل المالك ثمن أي حادثة تقع في مدة الشغور.
يضمن تأمين المالك غير الشاغل استمرار الحماية بصرف النظر عن وضعية الإيجار، فهو يغطي هيكل المبنى وملحقاته الثابتة كالأبواب والنوافذ والتجهيزات الصحية والكهربائية. ويعتبر ركيزة مهمة في العمارات المشتركة، حيث تؤثر حوادث الشقق على جيرانها وعلى الأجزاء المشتركة التي يتقاسم الملاك صيانتها بمقتضى قانون الملكية المشتركة.
وتتجلى الفائدة عند تسرب مياه من شقة فارغة إلى شقة سفلية، إذ يتحمل المالك التعويض والإصلاح ويتحول الإهمال إلى كلفة باهظة. ولذلك يعد هذا التأمين أرخص من تحمل خطر واحد من هذه الأخطار، ويستحق أن يكون من أولويات من يمتلك عقارا لا يسكنه.
ويضاف إلى ذلك أن المالك غير الشاغل لا يراقب العقار يوميا، فتتأخر ملاحظة العطب البسيط حتى يتحول إلى ضرر كبير. ولهذا تمنح الوثيقة الجيدة المالك مظلة مالية تغطي ما فات من الحذر، وتشجعه على تنظيم زيارات تفقد منتظمة وتوثيق كل زيارة بصور وتاريخ.
الضمانات الأساسية في عقد المالك غير الشاغل
تغطي الوثيقة النموذجية الحريق والانفجار والصاعقة وتسرب المياه والعواصف والبرد، وقد تضيف الأضرار الناتجة عن الكوارث الطبيعية بحسب ما ينظمه القانون وصيغة الشركة. ويمكن إضافة ضمانات كالسرقة والتخريب وكسر الزجاج حسب الحاجة، خاصة للعقارات المتروكة في أحياء تكثر فيها هذه المخاطر.
تضاف إلى ذلك المسؤولية المدنية للمالك، التي تعوّض الأضرار اللاحقة بالمستأجر أو الجيران أو الزوار بسبب عيب في البناء أو الصيانة، كسقوط شرفة أو تلف أنبوب مشترك. وتتفاوت الحدود القصوى للتعويض، ومن الأفضل اختيار سقف يتناسب مع قيمة العقار وعدد الجيران المحتملين.
ويحسن الاستفسار عن ضمان فقدان الإيجار عند عدم قابلية السكن بعد حادث مغطى، فهو يعوض ما يضيع على المالك من دخل خلال مدة الإصلاح. ومن الضمانات المفيدة أيضا مصاريف البحث عن التسرب وإزالة آثار المياه، وهي عمليات مكلفة قد تفوق قيمة الإصلاح نفسه إذا لم تغطها الوثيقة.
وتضم بعض العقود مساعدة منزلية تتيح استدعاء سباك أو كهربائي أو نجار في حالات الطوارئ، وهي خدمة تفيد خصوصا من يقيم في مدينة أخرى أو خارج البلاد. ويجب التأكد من مدة التدخل وعدد المرات المسموح بها سنويا، وهل يتحمل المؤمَّن له ثمن القطع أو اليد العاملة.
العقار الفارغ والمدة المسموح بها
تضع بعض الشركات شروطا خاصة للعقار الذي يبقى فارغا مدة طويلة، كاشتراط زيارة دورية وإغلاق المياه والكهرباء وتأمين الأبواب والنوافذ. وقد تُخفض الضمانات أو تُلغى بعد تجاوز مدة محددة، ما يفاجئ المالك عند الحادث إذا لم يقرأ بند الشغور بعناية.
إذا كان العقار قيد البيع أو الترميم، فينبغي إخبار الشركة بذلك لأن الأشغال ترفع احتمال الحريق وتسرب الماء وتغيّر طبيعة الخطر. وقد يُطلب إثبات ترخيص الأشغال وتأمين خاص بالمقاول، بحيث يتحمل هذا الأخير أضرار ورشته، دون أن يتحول الأمر إلى نزاع بين شركتين.
ولتفادي الخلافات يستحسن توثيق حالة العقار بصور ومحضر وصف قبل كل مدة فراغ، والاحتفاظ بإيصالات الصيانة الدورية. ويعين المالك شخصا موثوقا يزور العقار ويتولى استقبال أي إشعار، فالتوثيق يثبت أن الحادث وقع رغم الحرص المعقول وليس نتيجة إهمال يعفي الشركة.
وللملاك المقيمين بالخارج يفيد توكيل شخص أو شركة تسيير بزيارة العقار وتسلم المراسلات، مع تزويد الشركة بعنوان إلكتروني فعال. وتقل الخلافات عند وجود جدول زيارات مكتوب وتقارير بسيطة ترسل إلى المالك، فهي تثبت أن العقار لم يُترك دون رقابة معقولة.
علاقة المالك بالمستأجر في ضوء قانون الكراء
ينظم القانون 67-12 علاقة الكراء في المحلات السكنية والمهنية، ويحدد التزامات كل طرف، من بينها إصلاح ما يتعلق بالبناء وتحمل المستأجر الأضرار الناتجة عن استعماله. ويفيد إدراج بند في عقد الكراء يلزم المستأجر باكتتاب تأمين وتقديم شهادته سنويا، وهو أسلوب تعتمده كثير من الوكالات.
عندما يقع الضرر، تتحدد المسؤولية بحسب سببه، فإن كان بفعل المستأجر رجعت الشركة المؤمّنة للمالك على المستأجر أو على مؤمّنه، وإن كان بسبب عيب في البناء أو في الأجزاء المشتركة فهو على المالك. ويسهل إثبات ذلك بوثائق قبل الكراء وبعده، ومحضر معاينة موقع من الطرفين.
ويبقى المالك مسؤولا عن العمارة تجاه الجيران، فلا يعفيه عقد الكراء من تغطية هذه المسؤولية. ويجدر بالمستأجر والمالك اعتماد مراسلات كتابية لكل إخطار بعطب أو إصلاح، فالإهمال في الإبلاغ قد يجعل المالك أو المستأجر محل تحمل جزء من الكلفة بحسب سبب الحادث.
كلفة التأمين وكيف تتحدد
يعتمد القسط على مساحة العقار وموقعه وسنة بنائه وطبيعة مواد البناء وقيمة الإعادة، إضافة إلى حالته إن كان مسكونا أو فارغا وطابقه ووجود أجهزة إنذار. ويختلف السعر بين شقة صغيرة في عمارة حديثة وفيلا واسعة بحديقة ومسبح، لأن الثانية تحمل مخاطر أعلى وإصلاحات أغلى.
ينبغي تقدير قيمة إعادة البناء بدقة، فتقديرها بأقل من الواقع يؤدي إلى تطبيق قاعدة النسبة في بعض العقود، فيُخفَّض التعويض بحسب نسبة التأمين الناقص. وتفضل مراجعة القيمة كل بضع سنوات لمواكبة ارتفاع تكاليف المواد والعمالة، وهي مراجعة تحمي المالك من فارق مؤلم عند الحادث.
يمكن الحصول على تخفيض بتجميع عدة عقارات لدى شركة واحدة أو بقبول فرانشيز أعلى أو بتركيب أجهزة كشف التسرب والدخان. وعلى المالك ألا يبحث عن أرخص عرض فقط، بل عن توازن بين السعر وسرعة الإصلاح ومرونة الخبرة وشبكة الحرفيين المعتمدين التي توفرها الشركة.
وتتغير الكلفة أيضا بحسب الضمانات الإضافية كالسرقة والتخريب والكوارث الطبيعية، ومن المفيد حساب الكلفة الإجمالية سنويا مقارنة بالمداخيل الإيجارية، فتأمين العقار جزء من تكلفة الاستثمار العقاري لا ترف. ويُنصح بتقييد التواريخ والمبالغ في جدول بسيط لتسهيل المقارنة عند التجديد.
الاستثناءات والأخطاء التي تحرم من التعويض
تستثني الوثائق عادة الأضرار الناتجة عن البلى والتقادم وسوء الصيانة المستمر وعيوب البناء المعروفة قبل الاكتتاب، كما تستثني الأفعال العمدية للمالك. وتجدر العناية بالتصريح الدقيق بحالة العقار عند الاكتتاب، فإخفاء مشكلة رطوبة قديمة أو تشققات قد يعد تصريحا ناقصا يبرر تخفيض التعويض.
من الأخطاء المتكررة نسيان إخطار الشركة بتغيير وضعية العقار من مسكون إلى مؤجر أو من مؤجر إلى فارغ، أو إغفال تحيين العقد بعد توسعة أو تهيئة. كما يضر بالمالك ترك الأنابيب القديمة دون تجديد أو تأجيل إصلاح تسرب معلوم، فالشركة قد تعتبر ذلك إهمالا وتمتنع عن الأداء.
ويحسن ألا يستعمل المالك العقار لأغراض لم يصرح بها، كتحويله إلى سكن جماعي أو استعماله لنشاط تجاري دون إخبار. فالنشاط المختلف يعدل الخطر ويستوجب عقدا مناسبا، وقد يؤدي تجاهله إلى رفض التعويض عن حريق أو ضرر، فالتصريح الصحيح هو أرخص وسيلة للحماية.
كيف يُصرَّح بالضرر وتُتابع الخبرة
عند وقوع الضرر يتخذ المالك أو من ينوب عنه الإجراءات المستعجلة لتجنب تفاقم الخسارة، كغلق المياه أو إطفاء الكهرباء، مع الاحتفاظ بالأدلة وصور الأضرار قبل أي إصلاح. ثم يصرَّح بالحادث للشركة في الأجل المحدد في العقد، مع وصف الوقائع وسببها المحتمل وأسماء المتضررين إن وُجدوا.
يعاين خبير الشركة الأضرار ويقدر كلفة الإصلاح، ويمكن للمالك حضور المعاينة وتقديم عروض أسعار من حرفيين. وفي حال الاختلاف في التقدير يحق طلب خبرة مضادة أو اللجوء إلى مسطرة التحكيم أو الوساطة المنصوص عليها في العقد، قبل رفع الدعوى أمام المحكمة المختصة.
وتصرف الشركة التعويض بعد انتهاء الخبرة وتسلم الوثائق، وقد يكون نقديا أو بإصلاح عيني عبر حرفييها. ويستحسن الاحتفاظ بالفواتير وبمحضر تسلم الأشغال، وطلب مدة محددة لإنهاء الإصلاح، ثم التأكد من أن الأضرار المرتبطة بالمستأجر والجيران تمت معالجتها حتى لا تنقلب إلى نزاع لاحق.
شركات تقدم تأمين المالك غير الشاغل والعقارات المؤجرة في المغرب
- وفا للتأمين — شركة تعرض عقود تأمين السكن والعقارات المؤجرة مع ضمان المسؤولية المدنية للمالك.
- الملكية المغربية للتأمين (RMA) — مؤمّن يقدم تغطية العقارات وتسرب المياه والحريق لفائدة الملاك.
- أكسا للتأمين المغرب — شركة دولية تعرض عقود تأمين السكن بما فيها العقارات المؤجرة.
- سهام للتأمين - سانلام المغرب — مجموعة تقدم تأمين العقارات السكنية للملاك والمتعاونين مع الوكالات العقارية.
- أطلنطاسند للتأمين — مؤمّن يعرض صيغا لتأمين الشقق والمنازل غير المسكونة.
- أليانز المغرب — شركة تقدم تأمين العقارات والمسؤولية المدنية للملاك.
- التعاضدية الزراعية المغربية للتأمين (المامدا) — تعاضدية تؤمّن السكن والعقارات القروية والحضرية.
- وكالات الوساطة المرخصة في التأمين — وسطاء مسجلون لدى الهيئة المراقبة يقارنون عروض شركات متعددة لفائدة ملاك العقارات.
تتوفر لدى سانلام المغرب معلومات عن تأمين السكن والعقارات يمكن الاطلاع عليها مباشرة. سانلام المغرب