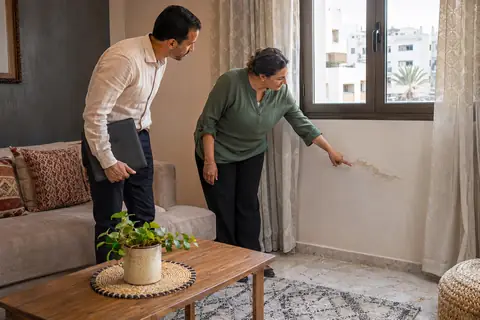
Au Maroc, une assurance propriétaire non occupant est un contrat qui protège le propriétaire d'un logement qu'il n'habite pas, qu'il le mette en location ou qu'il le laisse vacant. Elle couvre le bâtiment contre l'incendie, le dégât des eaux et les événements naturels, et garantit la responsabilité du bailleur envers les locataires, les voisins et les tiers. Elle complète l'assurance habitation du locataire et comble les lacunes de la copropriété, notamment sur les parties privatives. Les conditions dépendent de la nature du bien, de son état et de son occupation.
Pourquoi le propriétaire bailleur ne peut pas compter sur le seul locataire
Beaucoup de bailleurs pensent que l'assurance du locataire suffit. Elle couvre pourtant surtout les biens et la responsabilité de l'occupant, pas la structure du logement ni la responsabilité propre du propriétaire. Un incendie dû à une installation électrique défectueuse engage la responsabilité du bailleur, avec des conséquences financières potentiellement lourdes.
Un logement qui reste vide entre deux locataires, ou durant des travaux, est particulièrement exposé. Aucun occupant ne surveille les fuites, les intrusions ou un début de sinistre. Les assureurs savent que la vacance aggrave le risque et prévoient souvent des conditions précises de surveillance, d'entretien et de durée maximale d'inoccupation.
La couverture sert aussi à rassurer la copropriété et la banque en cas de crédit immobilier. Une attestation à jour peut être demandée par le syndic, par un notaire à l'occasion d'une vente ou par le prêteur. Mieux vaut l'avoir en main que la chercher sous la pression d'un sinistre.
Garanties de base : incendie, dégâts des eaux, événements naturels
La garantie incendie couvre les dommages causés par le feu, l'explosion et la foudre. Elle comprend en général les frais de déblaiement et de démolition. L'indemnité est calculée en valeur de reconstruction, éventuellement après déduction de la vétusté, selon la formule retenue au contrat.
Le dégât des eaux est l'un des sinistres les plus fréquents en immeuble. Il couvre les fuites, les ruptures de canalisations et parfois les infiltrations par la toiture, mais exclut en principe l'usure normale et le manque d'entretien. La recherche de fuite peut être prise en charge sous certaines conditions.
Les événements naturels, tempête, grêle, inondation, et les catastrophes naturelles constatées officiellement relèvent de garanties spécifiques. Selon les régions, ces risques pèsent différemment, ce qui oriente le choix des options. Le vol et le vandalisme concernent surtout les logements vides, avec des clauses strictes sur les fermetures.
Responsabilité civile du bailleur et recours des voisins
La responsabilité du propriétaire peut être engagée pour un défaut d'entretien du bien : balcon qui s'effondre, tuile qui tombe, infiltration chez le voisin du dessous. La garantie correspondante règle les dommages causés aux tiers et prend en charge les frais de défense en cas de procédure.
Dans un immeuble en copropriété, le contrat du syndic couvre les parties communes, mais pas toujours les parties privatives ni les conséquences d'un sinistre né dans votre lot. La garantie du propriétaire intervient alors en complément et joue pour le recours des voisins lésés.
Le contrat peut aussi inclure un recours contre le locataire responsable, par exemple quand un incendie provient de sa négligence. L'assureur indemnise d'abord le propriétaire puis se retourne contre l'occupant ou son assureur. Cette articulation évite d'attendre l'issue d'un litige pour obtenir les réparations.
Logement vacant, travaux et résidence saisonnière
Un logement inoccupé pendant plusieurs semaines est examiné de près : les assureurs peuvent imposer des visites régulières, la coupure de l'eau ou de l'électricité, et des protections renforcées comme des volets ou une porte blindée. Le non-respect de ces mesures peut diminuer l'indemnité ou la supprimer.
Les travaux de rénovation sont une période à part. Un chantier modifie le risque, introduit des ouvriers et des matériaux inflammables, et peut exiger une couverture dédiée comme la garantie de construction ou une extension temporaire. Le bailleur doit déclarer ces travaux à l'assureur avant leur démarrage.
Pour une résidence secondaire ou une location saisonnière, l'occupation irrégulière nécessite une formule adaptée. Les dommages causés par des vacanciers successifs, le matériel mis à disposition et les risques de vol sont à examiner, car une habitation standard ne les prévoit pas toujours.
Capital assuré, valeur du bien et mobilier du propriétaire
Le capital déclaré doit correspondre à la valeur de reconstruction, pas au prix de marché. Un bien sous-évalué expose à la règle proportionnelle : l'indemnité est réduite dans le rapport entre le capital déclaré et la valeur réelle. Mieux vaut estimer avec soin la surface, la qualité des finitions et les équipements.
Si le logement est loué meublé, le mobilier appartient au propriétaire et doit figurer au contrat. Électroménager, literie, cuisine équipée ou climatiseurs sont parfois exclus de la formule de base. Dresser un inventaire avec des photos aide à justifier la valeur en cas de sinistre.
La franchise, c'est-à-dire la part restant à la charge du propriétaire, varie selon la garantie. Une franchise plus haute abaisse la cotisation mais augmente le reste à charge. Il convient de choisir un niveau compatible avec les réserves financières dont dispose réellement le bailleur.
Souscrire, déclarer et suivre un sinistre dans un bien loué
La souscription demande l'adresse, la surface, l'année de construction, la nature des matériaux, l'état général et l'usage prévu. Certains assureurs réclament une visite ou des photos pour les biens anciens. Il est préférable de mentionner tout changement important, comme l'extension d'une pièce ou l'installation d'un système de chauffage.
Quand un sinistre se produit, le propriétaire prévient l'assureur dans le délai prévu au contrat, souvent cinq jours ouvrés, et deux jours en cas de vol. Il joint photos, devis de réparation, constat entre voisins en cas de dégât des eaux et, si nécessaire, le dépôt de plainte. Il informe le locataire des démarches.
L'expertise détermine l'étendue des dégâts et le montant de l'indemnité. Le propriétaire reste libre de choisir l'artisan, sous réserve de l'accord sur les devis. Garder les originaux des factures de travaux et des rapports d'expert facilite les contestations éventuelles.
Loyers, charges et sinistres : ce que le contrat ne règle pas seul
Un sinistre majeur prive parfois le propriétaire de ses revenus pendant la remise en état. La garantie perte de loyers, proposée en option, verse une indemnité couvrant les loyers perdus pendant la durée normale des travaux, dans la limite d'une période et d'un plafond fixés au contrat. Elle est utile pour qui rembourse un crédit avec ses loyers.
Les impayés, eux, relèvent d'un autre produit, la garantie loyers impayés, distincte de la multirisque. De même, les dégradations locatives volontaires et les frais de procédure d'expulsion nécessitent une couverture spécifique. Il faut donc comparer les besoins du bailleur et ne pas supposer qu'un seul contrat réponde à tous les risques liés à la location.
Enfin, l'état du bien conditionne la couverture : installation électrique ancienne, toiture dégradée ou absence d'entretien peuvent justifier une surprime, des exclusions ou un refus. Faire contrôler l'immeuble et conserver les preuves d'entretien constitue un bon investissement avant la souscription.
Il reste utile de relire chaque année le montant du capital, la liste des biens et les garanties retenues. La valeur de reconstruction évolue avec le prix des matériaux et de la main-d'œuvre, et un contrat non actualisé finit par sous-protéger le propriétaire au moment même où il en aurait besoin.
Organismes qui proposent une assurance propriétaire non occupant au Maroc
- Wafa Assurance — Propose des contrats multirisques habitation adaptables aux propriétaires bailleurs.
- RMA — Offre des garanties pour logements, avec des options pour les biens non occupés.
- AXA Assurance Maroc — Compagnie proposant des formules habitation incluant la responsabilité du propriétaire.
- Saham Assurance — Assureur qui commercialise des multirisques habitation pour propriétaires et copropriétaires.
- AtlantaSanad — Compagnie couvrant les immeubles et logements avec des garanties dommages et responsabilité.
- MAMDA et MCMA — Mutuelles proposant des couvertures habitation à leurs sociétaires.
- Allianz Maroc — Assureur d'un groupe international avec des contrats habitation et immeubles.
Les contrats multirisques adaptés aux propriétaires de logements sont présentés par Saham Assurance. Saham Assurance