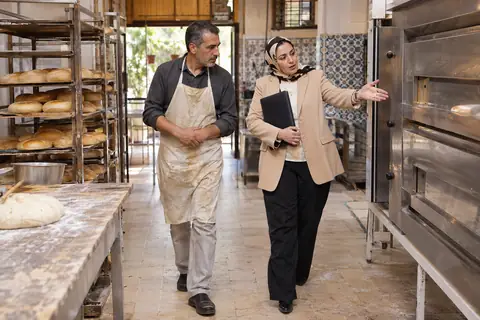
Au Maroc, une assurance bris de machine indemnise les dommages matériels soudains et accidentels qui frappent les équipements techniques professionnels en état de marche : court-circuit, défaut de lubrification, erreur de manipulation, rupture de pièce ou surtension. Elle se distingue de l'incendie, qui couvre d'autres événements, et complète une police multirisque. Les ateliers, usines, boulangeries, cliniques ou imprimeries y trouvent un moyen de financer réparation ou remplacement sans bloquer leur trésorerie. Le contrat, encadré par la loi 17-99 portant Code des assurances et suivi par l'ACAPS, fixe garanties, franchises et exclusions.
Ce que couvre réellement la garantie bris de machine
La garantie vise les machines et installations déjà montées et en fonctionnement, à l'exclusion des matériels en cours d'essai ou de montage, relevant d'une autre police. Elle intervient quand un événement brutal et imprévu endommage l'appareil : un pétrin dont l'arbre se rompt, un four électrique touché par une surtension, un compresseur victime d'un manque d'huile. Le contrat dresse la liste des biens garantis, en général par un état annexé précisant marque, année et valeur de remplacement à neuf.
L'indemnité couvre le plus souvent le coût de la réparation, les pièces, la main-d'œuvre, le transport et les frais de démontage. Si la machine est irréparable, l'assureur verse la valeur de remplacement diminuée de la vétusté, sauf clause de valeur à neuf. Des extensions existent selon le contrat : frais supplémentaires d'exploitation, location d'un matériel de secours, ou pertes d'exploitation consécutives à l'arrêt. Chaque extension suppose un choix conscient au moment de la souscription.
Pannes, erreurs et accidents : les événements indemnisables
Les causes les plus courantes sont d'ordre électrique et mécanique : court-circuit, arc électrique, variation de tension, défaut de graissage, desserrage de pièces, force centrifuge, éclatement d'une enveloppe sous pression. Les fautes humaines entrent aussi dans le champ de la garantie, qu'il s'agisse de maladresse, de négligence ou d'une mauvaise manœuvre d'un opérateur. La malveillance d'un tiers, le vol de pièces et l'introduction d'un corps étranger dans le mécanisme sont généralement visés, avec des nuances à lire attentivement dans les conditions particulières.
Les phénomènes extérieurs obéissent à d'autres règles. L'incendie, l'explosion, la foudre ou le dégât des eaux relèvent normalement de la garantie multirisque, tandis que les événements naturels exceptionnels dépendent du régime de couverture des événements catastrophiques. Certains contrats rattachent néanmoins ces risques à la police machine pour éviter les zones grises. Il vaut mieux demander à l'assureur de préciser par écrit quelle police intervient en cas de sinistre mixte.
Exclusions, usure et vices : ce qui reste à votre charge
Une assurance de ce type ne rembourse pas l'usure normale, la corrosion progressive, l'entartrage ou la fatigue des métaux, qui relèvent de l'entretien courant. Les défauts connus à la souscription, les vices de fabrication couverts par la garantie du constructeur et les dommages dus à un défaut d'entretien manifeste sont également écartés. Les consommables, comme les courroies, filtres, lames, outils de coupe ou lubrifiants, sont rarement indemnisés, sauf mention contraire dans les conditions particulières signées avec l'assureur.
Les exclusions classiques portent aussi sur la guerre, les faits intentionnels de l'assuré, la radioactivité et les essais sous charge excessive. Un point de vigilance concerne l'obligation de maintenir les protections : un contrat peut imposer une maintenance préventive documentée, avec contrat d'entretien et visites périodiques. Si le professionnel néglige cette condition, l'assureur peut réduire ou refuser l'indemnité. Conserver les rapports de maintenance constitue donc la meilleure parade contre un refus de garantie.
Fixer la valeur à assurer et comprendre la franchise
La somme garantie doit refléter la valeur de remplacement à neuf de l'équipement, transport et installation compris. Une sous-évaluation expose à la règle proportionnelle, prévue par le Code des assurances : si le capital déclaré est inférieur à la valeur réelle, l'indemnité est réduite dans la même proportion. L'inventaire des machines, avec factures d'achat, numéros de série et fiches techniques, facilite l'estimation. Il est utile de le réviser chaque année, car les prix des matériels importés varient avec le taux de change et les coûts de transport.
La franchise, c'est-à-dire la part conservée par l'assuré, se fixe en montant ou en pourcentage du sinistre, parfois avec un plancher. Elle réduit la prime mais augmente le reste à charge lors d'un incident. Une petite entreprise dispose rarement d'une trésorerie large : elle a intérêt à choisir une franchise supportable plutôt que la plus basse prime. Certains contrats appliquent des franchises différentes selon l'âge du matériel, plus lourdes au-delà de dix ans, ce qu'il faut vérifier avant de signer.
Déclarer un sinistre et obtenir l'indemnisation
En cas d'incident, l'exploitant arrête la machine, prend des mesures pour éviter l'aggravation et conserve les pièces endommagées pour l'expert. La déclaration à l'assureur ou au courtier intervient dans le délai du contrat, généralement de cinq jours ouvrés pour le dommage matériel, selon les conditions. Il faut joindre une description des circonstances, des photographies, les références du matériel et, si possible, le dernier rapport d'entretien. Toute réparation définitive avant passage de l'expert risque de compromettre la preuve de la cause.
L'expert mandaté par l'assureur détermine l'origine de la panne, chiffre les travaux et contrôle l'application de la garantie. Le règlement intervient après remise des devis ou factures, dans le délai prévu par le contrat et la loi 17-99. En cas de désaccord, l'assuré peut demander une contre-expertise à ses frais, ou saisir le médiateur ou l'ACAPS. Garder une trace écrite de chaque échange et demander un rapport d'expertise détaillé permet d'argumenter solidement, notamment sur le calcul de la vétusté.
Secteurs et équipements qui en ont le plus besoin
Les entreprises où l'arrêt d'une seule machine paralyse la production sont les premières concernées : boulangeries et pâtisseries industrielles, imprimeries, conserveries, ateliers de menuiserie, unités textiles de Casablanca ou de Tanger, carrières et cimenteries. Les cliniques et laboratoires, dont les appareils d'imagerie et d'analyse coûtent cher, y recourent aussi. Les générateurs, ascenseurs, groupes froids, chaudières et transformateurs des hôtels et centres commerciaux figurent parmi les équipements fréquemment assurés par bris de machine.
Les installations agricoles modernisées, telles que stations de pompage, systèmes d'irrigation goutte à goutte, trayeuses et unités de conditionnement, gagnent à être couvertes, d'autant que les coupures de courant en zone rurale provoquent des dégâts. Les petites structures peuvent opter pour une formule regroupant tous les matériels sous un capital global. Les grandes sociétés préfèrent une liste détaillée, avec valeurs distinctes, afin de prévoir des franchises adaptées à chaque catégorie d'équipement.
Bien choisir son contrat et réduire la prime
La prime dépend de la valeur assurée, de l'âge et du type des machines, de la franchise, du secteur et de l'historique de sinistres. Pour la comparer utilement, il faut examiner l'étendue des garanties, plus que le tarif seul : définition du sinistre, traitement de la vétusté, plafonds par événement, délais d'indemnisation. Demander plusieurs cotations à des assureurs et à un courtier permet de confronter des offres réellement équivalentes. Un contrat peu cher qui exclut les pannes électriques d'origine externe ne protège guère un atelier.
Les mesures de prévention influencent directement la tarification : contrat d'entretien avec le constructeur, onduleurs et parafoudres, formation des opérateurs, tableau électrique contrôlé par un organisme compétent. Un assureur reconnaît ces efforts par un rabais ou une franchise allégée. Il convient aussi de signaler tout changement important, comme l'achat d'une nouvelle ligne ou le déménagement de l'atelier, afin que le contrat reste adapté. Une déclaration inexacte peut entraîner une réduction d'indemnité.
Organismes qui proposent l'assurance bris de machine au Maroc
- Wafa Assurance — Assureur marocain majeur qui propose des polices multirisque et bris de machine aux entreprises.
- RMA — Compagnie historique offrant des contrats pour entreprises, dont des garanties sur les équipements techniques.
- AXA Assurance Maroc — Filiale du groupe AXA proposant des solutions d'assurance dommages pour les professionnels.
- Sanlam Maroc — Assureur issu de Saham Assurance, actif en assurance des entreprises et des risques techniques.
- AtlantaSanad — Groupe d'assurance marocain proposant des contrats pour entreprises et industriels.
- Allianz Maroc — Filiale du groupe Allianz, présente sur le marché des risques d'entreprise et des risques techniques.
- Marsh Maroc — Courtier en assurances qui conseille les entreprises sur leurs polices et sur la gestion des sinistres.
- Aon Maroc — Cabinet de courtage assistant les sociétés dans le placement de leurs risques industriels.
Pour étudier une offre professionnelle couvrant les équipements et les machines, consultez les solutions entreprises de Wafa Assurance. Wafa Assurance