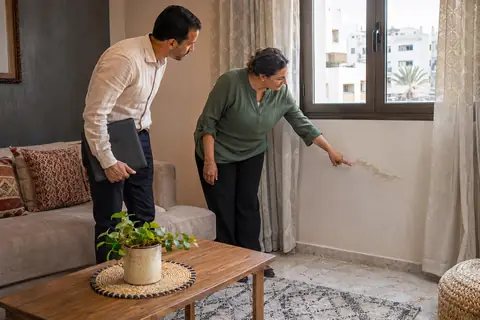
Au Maroc, le takaful habitation est une assurance participative destinée aux propriétaires et aux occupants d'un logement, fondée sur la mutualisation des risques et le respect de la charia. Chaque adhérent verse une contribution dans un fonds commun, qui indemnise ceux d'entre eux touchés par un sinistre : incendie, dégât des eaux, vol, bris de glace, événements climatiques ou catastrophes naturelles. Le contrat couvre le bâtiment, le mobilier ou les deux, ainsi que la responsabilité civile de l'occupant. Distinct de l'assurance conventionnelle par son fonctionnement, il reste supervisé par l'ACAPS et soumis au Code des assurances.
Ce que protège un contrat habitation participatif
Le contrat protège d'abord les murs, la toiture, les installations fixes et les dépendances, lorsque l'assuré est propriétaire. Il couvre ensuite le mobilier, les appareils électroménagers, les objets personnels et parfois les bijoux ou œuvres d'art, dans les limites de valeurs déclarées. Un occupant qui n'est pas propriétaire souscrit surtout pour son contenu et pour sa responsabilité envers le bailleur et les voisins. Chaque situation appelle une formule précise, et le questionnaire initial sert à décrire le logement avec exactitude.
Les garanties principales visent l'incendie et l'explosion, le dégât des eaux, la fuite de canalisation, le vol avec effraction, le vandalisme, le bris de vitres et les tempêtes. Des extensions peuvent couvrir les dommages électriques, la perte de denrées dans un congélateur, le relogement temporaire après un sinistre ou l'assistance dépannage. Comparer ces options évite de découvrir un manque de garantie au moment où l'on a besoin d'être indemnisé, par exemple après une fuite qui endommage plusieurs étages d'un immeuble.
Pourquoi la logique takaful séduit les propriétaires
Le modèle repose sur la coopération : l'argent des contributions n'est pas la propriété d'un assureur qui cherche à maximiser ses marges, mais celui d'un fonds commun géré pour le compte des participants. L'opérateur reçoit des honoraires de gestion clairement annoncés. Les placements respectent des critères éthiques, excluant l'alcool, le jeu ou les activités fondées sur l'intérêt. Pour de nombreux ménages, cette cohérence entre conviction et protection patrimoniale constitue la raison principale de leur choix.
Un comité de conformité examine les produits et vérifie leur respect des règles. Les contrats expliquent le traitement des excédents, parfois reversés aux participants sans sinistre ou utilisés pour renforcer le fonds. Il faut cependant garder à l'esprit qu'un excédent n'est jamais promis : tout dépend de la sinistralité réelle. Le client avisé s'intéresse aux rapports annuels, à la solidité du fonds et à la transparence de la gouvernance, qui constituent de bons indicateurs de sérieux.
Valeur du bien, capitaux assurés et règle proportionnelle
Une déclaration juste de la valeur du logement et du contenu conditionne une indemnisation correcte. Si le capital déclaré est inférieur à la valeur réelle, l'assureur peut appliquer une réduction proportionnelle : la somme versée est diminuée dans la même proportion que l'insuffisance de déclaration. Cette règle surprend souvent les assurés après un sinistre. Mieux vaut faire estimer la surface, les finitions et le mobilier avec soin, en s'aidant de factures, de photos et d'une liste détaillée des biens de valeur.
Le mode de remboursement, valeur à neuf ou valeur vétusté déduite, influence fortement le résultat. La première permet de remplacer l'objet par un équivalent neuf, la seconde tient compte de l'usure. Les plafonds par catégorie, les franchises et les exclusions, notamment pour les objets de valeur laissés sans protection, figurent au contrat. Réactualiser les capitaux après des travaux, un achat important ou une hausse du coût de la construction évite un décalage progressif avec la réalité.
Locataire, propriétaire occupant et copropriétaire
Le locataire doit couvrir sa responsabilité à l'égard du propriétaire en cas d'incendie ou de dégât des eaux, et protéger ses propres affaires. Le propriétaire occupant assure à la fois les murs et le contenu. Le propriétaire bailleur souscrit pour l'immeuble et sa responsabilité, tandis que le locataire prend en charge le contenu. Ces rôles se précisent dans le contrat de bail et dans le règlement de copropriété, qui peut imposer une assurance de l'immeuble au niveau collectif.
Dans une copropriété, l'assurance de l'immeuble couvre généralement les parties communes, mais un contrat individuel reste nécessaire pour les parties privatives et le mobilier. Un sinistre qui naît dans un appartement et touche celui du voisin soulève des questions de responsabilité, d'où l'intérêt d'une garantie de responsabilité civile bien dimensionnée. Une bonne coordination entre le syndic, les occupants et les assureurs limite les conflits et accélère la réparation des dégâts.
Catastrophes naturelles, inondations et séismes
Le Maroc fait face à des risques naturels réels : inondations, tempêtes, glissements de terrain et séismes. Un dispositif national de couverture des événements catastrophiques est entré dans le paysage de l'assurance, avec un financement mixte. Les contrats habitation prévoient donc, selon les cas, une extension aux événements naturels, activée par une décision officielle de reconnaissance de l'état de catastrophe. Les conditions d'application, les délais et les plafonds doivent être lus attentivement avant la signature.
Les mesures de prévention complètent la protection financière : entretien des toitures et des gouttières, vérification des installations électriques, détecteurs de fumée, extincteurs, sécurisation des ouvertures. Elles réduisent la probabilité d'un sinistre et peuvent faciliter les discussions avec l'opérateur. En cas d'événement majeur, il faut déclarer les dégâts très vite, photographier les dommages avant tout nettoyage, conserver les pièces endommagées et attendre le passage de l'expert avant de jeter les biens touchés.
Déclarer un sinistre et obtenir l'indemnisation
La déclaration s'effectue auprès de l'opérateur dans le délai prévu par le contrat, souvent de quelques jours, et plus court pour un vol. En cas de vol, un dépôt de plainte est exigé, avec la liste des objets disparus. L'assuré prend les mesures conservatoires nécessaires, comme couper l'eau ou sécuriser la porte, et garde les factures de ces interventions. Le dossier comprend les photos, les devis, les justificatifs d'achat et, le cas échéant, un rapport d'intervention des pompiers.
L'expert mandaté examine les lieux, établit la cause, chiffre les dégâts et propose une indemnité. L'assuré peut contester l'évaluation et demander une contre-expertise si l'écart lui paraît injustifié. Le règlement peut prendre la forme d'un versement direct ou d'un remboursement sur facture de réparation. Les délais sont encadrés par la réglementation, et un retard donne lieu à réclamation écrite auprès du service dédié, puis à une saisine de la médiation si le désaccord persiste.
Bien choisir : prix, franchise et service
La contribution annuelle varie selon la surface, la localisation, le type de construction, l'âge du bâtiment, les protections installées et les capitaux garantis. Un appartement dans un immeuble sécurisé coûte généralement moins cher qu'une villa isolée. Les franchises, appliquées à certains sinistres, influencent le montant. Plusieurs devis permettent de comparer à garanties équivalentes, en vérifiant surtout les exclusions, les plafonds et les délais de règlement, qui reflètent la qualité réelle d'un contrat.
Le service après-vente compte beaucoup : accessibilité de l'agence, rapidité de l'expert, assistance en urgence, application mobile et clarté des documents. Les avis d'autres clients, les recommandations de proches et l'avis d'un courtier aident à décider. Le contrat peut être résilié aux échéances prévues ou dans des cas précis, comme un changement de situation. Une relecture annuelle de la police permet d'ajuster les garanties au gré des évolutions de la vie du foyer.
Organismes qui proposent le takaful habitation
- Wafa Assurance — Assureur proposant des contrats multirisque habitation et une offre participative takaful.
- AXA Assurance Maroc — Compagnie qui commercialise l'assurance habitation et des solutions participatives.
- RMA — Groupe marocain proposant l'assurance habitation et une gamme participative.
- Sanlam Maroc — Assureur offrant l'assurance logement et des produits d'assurance participative.
- AtlantaSanad Assurance — Compagnie marocaine active en multirisque habitation.
- Allianz Maroc — Filiale d'un groupe international, présente en assurance habitation.
- MAMDA et MCMA — Mutuelles d'assurance qui couvrent l'habitation des particuliers et des ruraux.
- Zurich Maroc — Compagnie qui offre des garanties habitation au Maroc.
Les offres d'assurance habitation, dont les solutions participatives, sont décrites par l'assureur RMA. RMA